La inclusión financiera suele medirse por el número de personas que tienen una cuenta bancaria. Desde esa perspectiva, los avances han sido considerables: en 2024, el 79% de los adultos de todo el mundo tenía una cuenta, frente al 62% una década antes, según el Banco Mundial. Sin embargo, para muchas personas, comunidades y empresas, disponer de una cuenta bancaria no garantiza una participación significativa en la economía.
Los productos y servicios financieros poco pueden contribuir al bienestar financiero cuando son difíciles de utilizar, inaccesibles por su coste, no responden a las necesidades de las personas o están desconectados de sistemas de apoyo más amplios. En pocas palabras, el acceso no siempre se traduce en inclusión.
Esta distinción marca la visión sobre inclusión financiera de la Alianza Global para la Banca con Valores. Para comprender mejor las distintas dimensiones de la exclusión financiera, la GABV (por sus siglas en inglés) encuestó a sus instituciones miembro en 45 países.
Los resultados sustentan Las caras de la inclusión, el tema del Día de la Banca con Valores 2026, que analiza quiénes están quedando atrás, las barreras a las que se enfrentan y cómo responden los bancos con valores.
El acceso es esencial, pero es solo el comienzo
Para el 36% de las entidades encuestadas por la GABV, la exclusión financiera se produce con mayor frecuencia porque las personas no pueden acceder en absoluto a los servicios financieros. Sin embargo, los resultados también muestran que la disponibilidad no garantiza una inclusión real. Casi dos tercios señalaron que la exclusión persiste incluso cuando existen servicios: porque no están adaptados a las necesidades de las personas (42%), no generan confianza o no se utilizan de forma generalizada (14%), o son demasiado caros (8%).
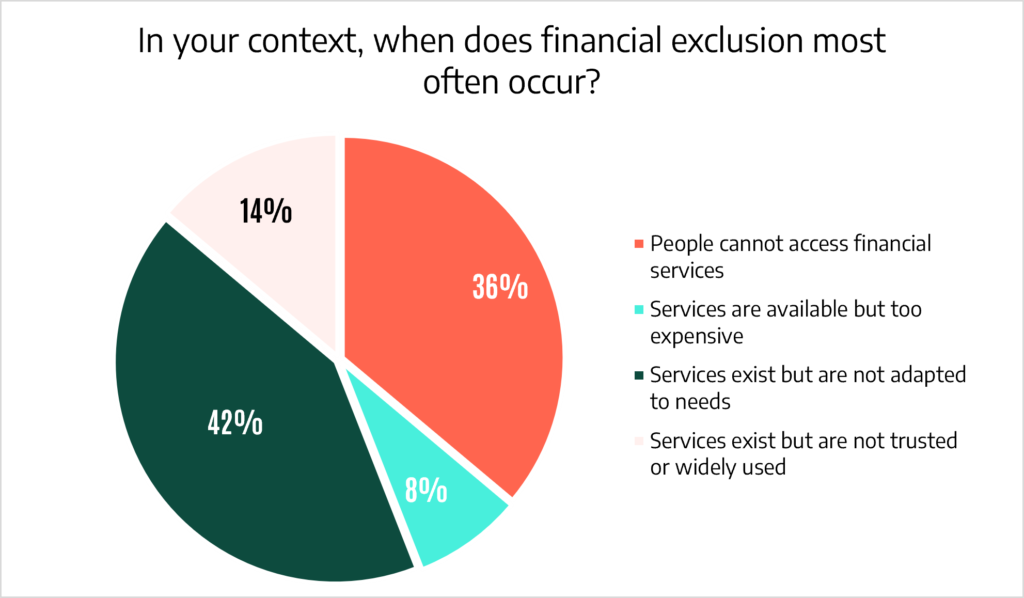
En las respuestas abiertas, las instituciones describieron servicios que, aunque estaban técnicamente disponibles, seguían fuera del alcance de muchas personas debido a los elevados costes, la complejidad, los requisitos de documentación, la falta de confianza, las limitadas capacidades financieras o la existencia de productos que no respondían a las necesidades de los clientes.
➤ La titularidad de una cuenta es una medida incompleta de la inclusión financiera.
Qué grupos siguen excluidos y por qué
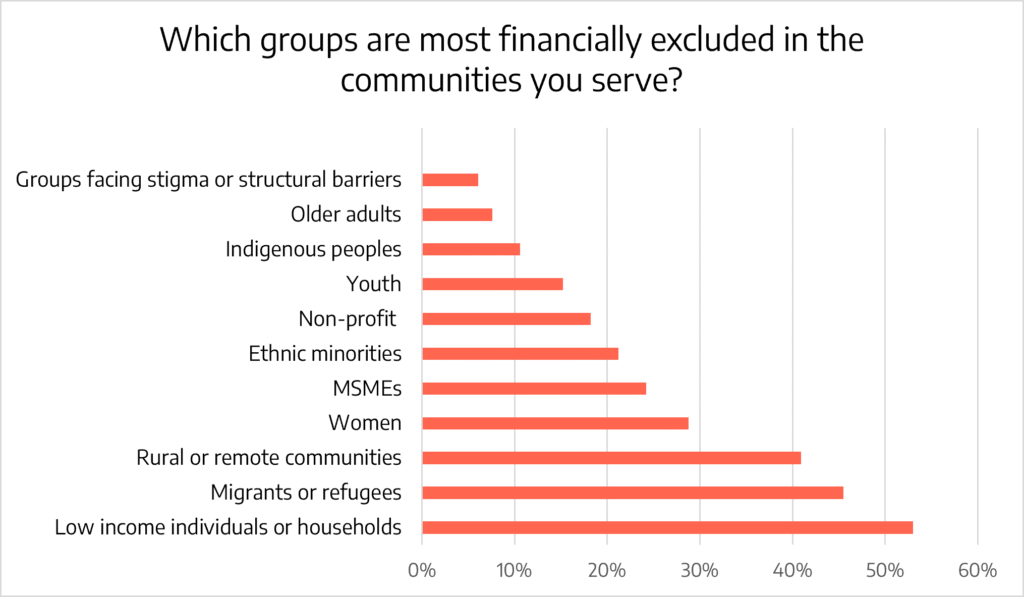
Según la encuesta, y en contextos sociales y económicos muy diversos, los grupos identificados con mayor frecuencia como financieramente excluidos fueron las personas u hogares de bajos ingresos (53%), seguidos de las personas migrantes y refugiadas (45%), las comunidades rurales o remotas (41%), las mujeres (29%) y las micro, pequeñas y medianas empresas (mipymes, 24%).
Al preguntar por las principales barreras a la inclusión financiera para estos grupos, las entidades encuestadas señalaron, sobre todo, características del propio sistema financiero. La falta de garantías o el incumplimiento de los requisitos de elegibilidad fue la barrera más citada (62%), seguida de los conocimientos financieros limitados (42%) y la falta de documentación o identidad legal (38%).
Las entidades encuestadas también mencionaron como barreras importantes la exclusión digital (18%), la falta de confianza en las instituciones financieras (15%) y los obstáculos regulatorios o normativos (13%).
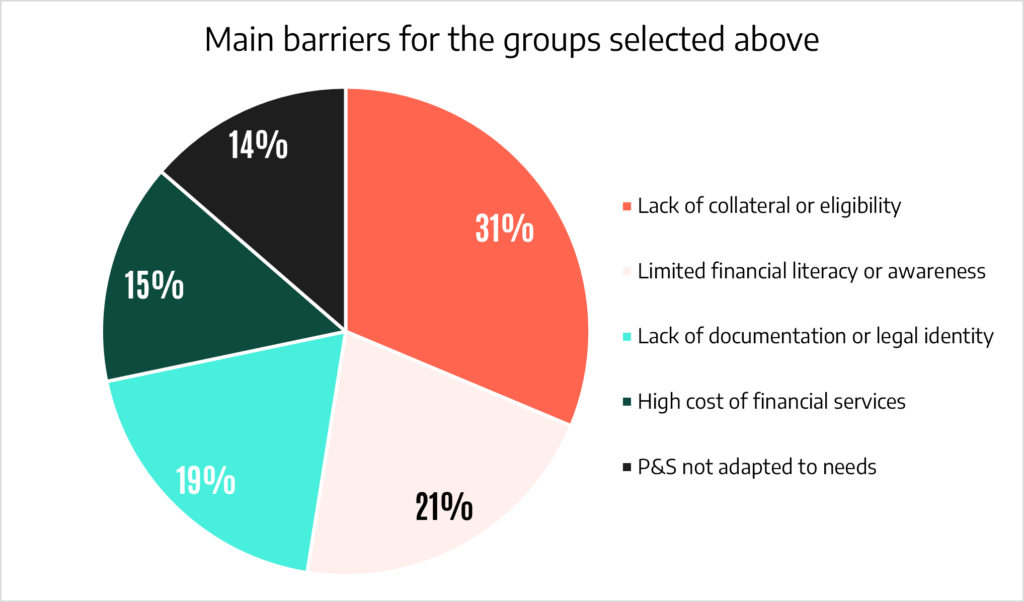
En conjunto, estos resultados cuestionan las explicaciones que atribuyen la responsabilidad principalmente a las personas. En muchos casos, la exclusión se debe a normas de elegibilidad, requisitos de documentación, costes y diseños de productos que no se ajustan a sus circunstancias.
➤ La exclusión financiera suele reflejar cómo están diseñados los sistemas financieros, no solo las circunstancias o capacidades de las personas a las que no logran atender.
El coste de la exclusión
La inclusión financiera genera amplios beneficios. Cuando las personas pueden ahorrar de forma segura, acceder a una financiación adecuada, desarrollar negocios y gestionar riesgos, están mejor preparadas para afrontar las crisis económicas y participar en la economía. Estos efectos positivos se extienden a las familias, las comunidades y las economías locales.
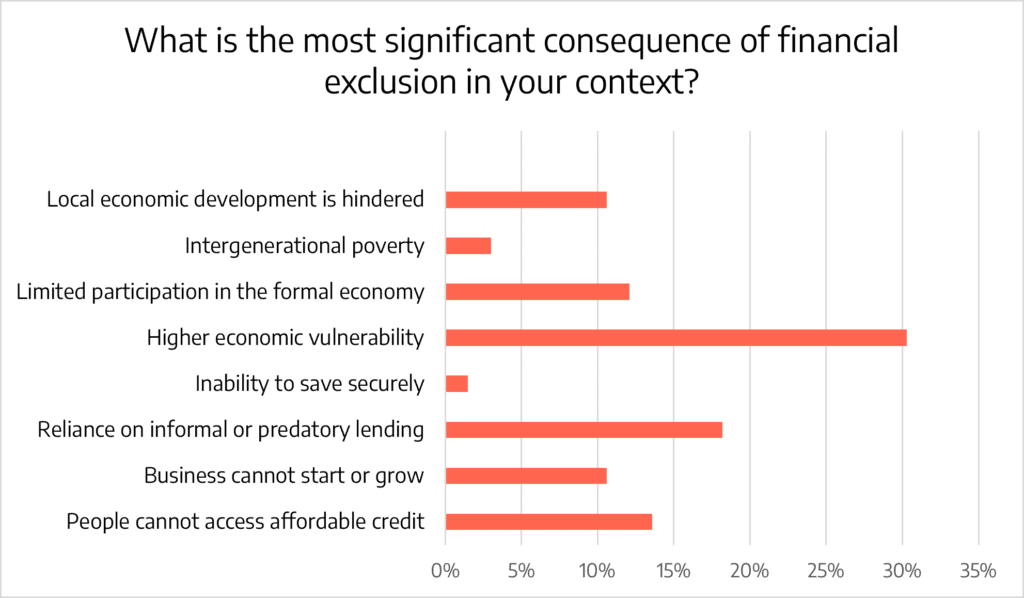
La encuesta concluyó que la consecuencia más importante de la exclusión financiera era una mayor vulnerabilidad económica, citada por casi un tercio de las entidades encuestadas. Le seguían una mayor dependencia de prestamistas informales o abusivos (18%), la imposibilidad de acceder a crédito asequible (14%) y una participación limitada en la economía formal y el empleo (12%). También se señalaron las barreras para crear y hacer crecer empresas y las limitaciones al desarrollo económico local, ambas con un 11%.
Las respuestas abiertas reforzaron esta visión. Las instituciones describieron la dependencia de prestamistas informales, las dificultades para obtener crédito asequible, las limitaciones para crear o ampliar empresas y una mayor exposición a las crisis financieras. La IFC, la mayor institución mundial de desarrollo centrada exclusivamente en el sector privado de las economías en desarrollo, estima que el déficit de financiación de las micro, pequeñas y medianas empresas asciende a 5,7 billones de dólares estadounidenses. La cifra resulta especialmente significativa si se tiene en cuenta que las mipymes representan más del 90% de las empresas de todo el mundo y, en promedio, el 70% del empleo y el 50% del PIB.
Las implicaciones económicas van mucho más allá de los hogares y las empresas. Un análisis de EY estimó en 2017 que ampliar el acceso a productos bancarios, de ahorro y de crédito podría aumentar el PIB hasta un 14% en grandes economías en desarrollo como India y hasta un 30% en mercados frontera como Kenia, además de incrementar los ingresos de la banca en 200.000 millones de dólares estadounidenses. Se trata de estimaciones basadas en escenarios, no de efectos observados, pero ilustran la magnitud de la actividad económica que la exclusión financiera puede estar impidiendo.
➤ La inclusión financiera contribuye al desarrollo económico y la resiliencia a largo plazo.
Cómo es una inclusión efectiva
Cuando se preguntó a las entidades encuestadas qué enfoques son más eficaces para impulsar la inclusión financiera, tres soluciones recibieron el mayor respaldo: la banca relacional (52%), los productos financieros adaptados (50%) y las iniciativas de educación financiera (41%). Las soluciones digitales fueron seleccionadas por el 20% de las entidades.
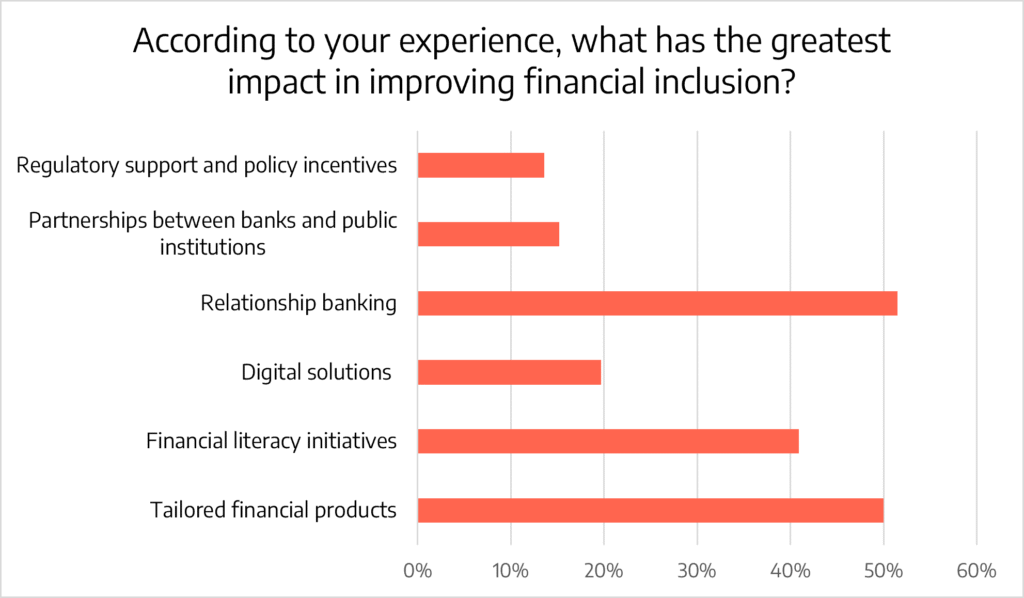
Estos resultados sugieren que una inclusión efectiva depende más de comprender a los clientes que de la tecnología. Aunque la tecnología sigue siendo importante para ampliar el alcance y reducir costes, por sí sola no puede superar la falta de confianza, criterios de elegibilidad inadecuados o productos que no tengan en cuenta los ingresos irregulares, los medios de vida rurales o los flujos de caja de las pequeñas empresas. Las entidades encuestadas dieron mayor importancia al conocimiento del cliente y el contexto local y a las relaciones humanas, junto con la orientación y la educación financiera.
Los servicios financieros tienen más probabilidades de generar oportunidades cuando las instituciones conocen a sus clientes, diseñan soluciones adaptadas a sus circunstancias y combinan la financiación con la confianza, la educación y el apoyo a largo plazo.
El compromiso es alto, pero la medición sigue siendo un reto
Como cabría esperar en una encuesta a bancos con valores de referencia, el 55% de las entidades encuestadas indicó que las actividades relacionadas con la inclusión financiera representan más de una cuarta parte de su cartera. Esto incluye al 29% de quienes señalaron que dichas actividades representan más de la mitad de su cartera.
Sin embargo, la encuesta también reveló una brecha importante entre el compromiso y la medición. Solo el 42% de las entidades encuestadas afirmó realizar un seguimiento sistemático de los resultados de inclusión financiera, mientras que otras indicaron que los miden solo parcialmente, de manera informal o que no los miden.
Por tanto, las instituciones participantes parecen estar más avanzadas en la puesta en marcha de iniciativas de inclusión que en la evaluación de sus resultados a largo plazo.
➤ Una medición más sistemática de los resultados podría ayudar a los bancos a comprender qué consiguen sus esfuerzos, detectar carencias y mejorar sus enfoques con el tiempo.
Los patrones regionales varían
Aunque las muestras regionales son demasiado pequeñas para realizar comparaciones representativas, las respuestas apuntan a diferencias en el énfasis entre mercados.
- Entre los bancos participantes de Norteamérica, los hogares de bajos ingresos y las minorías étnicas fueron los grupos identificados con mayor frecuencia como desatendidos. La confianza en las instituciones financieras también tuvo mayor peso en este grupo, lo que señala el valor de las relaciones comunitarias a largo plazo y de generar confianza.
- Las respuestas de América Latina y el Caribe pusieron especial énfasis en los retos que afrontan las mipymes y las mujeres emprendedoras, así como en la banca relacional y los productos financieros adaptados.
- Las instituciones participantes de África destacaron con frecuencia los productos adaptados y señalaron un fuerte compromiso institucional con la inclusión financiera, incluido el seguimiento sistemático del impacto y una asignación significativa de la cartera.
- En Europa, la adecuación de los productos recibió especial atención. Las entidades encuestadas destacaron las barreras que afectan a organizaciones sin ánimo de lucro, personas migrantes y otros grupos desatendidos, pese a la amplia disponibilidad de servicios financieros.
- Las respuestas de Asia-Pacífico pusieron especial énfasis en los requisitos de garantías y elegibilidad, junto con productos adaptados para hogares de bajos ingresos, mujeres, comunidades rurales y pequeñas empresas.
➤ En contextos muy diversos, los bancos con valores destacan de forma constante la presencia y conocimiento de las necesidades locales, la financiación adaptada, el diseño inclusivo de productos y la generación de confianza.
La inclusión financiera en la práctica
Las instituciones participantes también compartieron ejemplos concretos de cómo impulsan la inclusión financiera. Los siguientes enfoques reflejan varias de las dimensiones identificadas por la encuesta y forman parte de las historias y buenas prácticas de la campaña Caras de la Inclusión para el Día de la Banca con Valores 2026.
- Opportunity Bank Uganda ofrece formación en educación financiera y gestión empresarial a personas refugiadas, mujeres, jóvenes y pequeños agricultores.
- ACBA Bank, en Armenia, tiene más de la mitad de sus cuentas de crédito en regiones rurales remotas, gracias a un modelo de financiación agrícola basado en las relaciones y a programas de educación financiera.
- Banco Integral, en El Salvador, aplica un enfoque relacional que ayuda a los clientes a pasar de las finanzas informales al sistema financiero regulado, al tiempo que refuerza sus capacidades empresariales mediante educación y asesoramiento.
- BRAC Bank, en Bangladés, atiende al «segmento intermedio desatendido» del país mediante la sustitución de los requisitos tradicionales de garantías por sistemas de financiación basados en el flujo de caja.
- Credit Human, en Estados Unidos, ofrece a sus miembros que no pueden acceder a productos de crédito tradicionales una alternativa de menor coste que los préstamos de día de pago.
➤ No existe una única vía hacia la inclusión financiera: las soluciones eficaces responden a la realidad de las personas y comunidades para las que están diseñadas.
Un problema estructural requiere un ecosistema
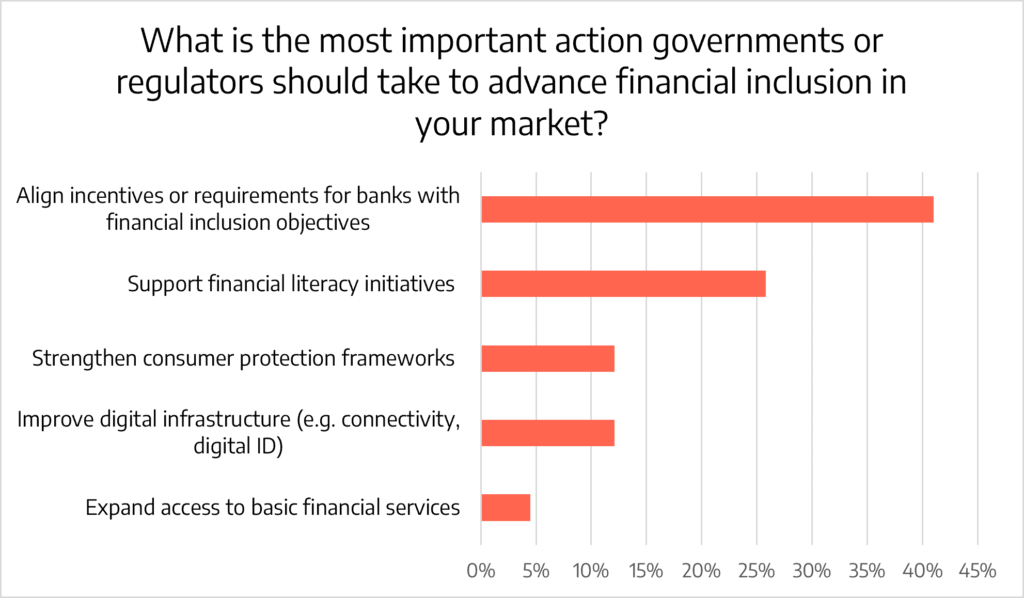
Los bancos con valores reconocen que las instituciones financieras no pueden lograr solas la inclusión financiera. Al preguntar por la medida más importante que deberían adoptar los gobiernos o los organismos reguladores, el 41% eligió alinear los incentivos o requisitos para los bancos con los objetivos de inclusión financiera. El apoyo a iniciativas de educación financiera ocupó el segundo lugar, con un 26%, mientras que el refuerzo de los marcos de protección al consumidor y la mejora de la infraestructura digital recibieron un 12% cada uno.
La Alianza Global para la Banca con Valores (GABV) considera que estas respuestas subrayan la necesidad de actuar en todo el ecosistema financiero. Gobiernos, organismos reguladores, instituciones financieras, organizaciones educativas, sociedad civil y actores comunitarios tienen un papel que desempeñar para eliminar las barreras que siguen excluyendo a personas y empresas de las oportunidades económicas.
➤ La inclusión financiera depende de un ecosistema.
Del acceso a la autonomía
Los resultados de la encuesta respaldan la idea de que el reto no consiste únicamente en ampliar el acceso. Se trata de construir sistemas financieros accesibles, asequibles y adecuados: al alcance de las personas, con precios justos y diseñados en torno a sus necesidades y circunstancias.
Cuando los servicios financieros reflejan la realidad de las personas, las empresas y las comunidades, existen pruebas convincentes de que pueden reforzar la capacidad de las personas para tomar decisiones sobre su vida económica. Estos beneficios van más allá de los individuos y favorecen las oportunidades, comunidades más sólidas y un desarrollo social y económico más amplio.
La experiencia de las entidades de la GABV indica que las relaciones, la confianza, las soluciones adaptadas y las capacidades financieras son fundamentales para lograr una inclusión real.
➤ La verdadera inclusión financiera no consiste simplemente en incorporar a las personas al sistema financiero. Consiste en garantizar que el sistema financiero funcione para ellas una vez que forman parte de él.
En su Documento de Posición sobre la Inclusión Financiera, la GABV sostiene que construir un sistema financiero que funcione para todas las personas requiere una acción coordinada para:
- Garantizar el acceso universal a servicios financieros justos y relevantes
- Reforzar pilares como la protección al consumidor y la educación financiera
- Apoyar modelos orientados por una misión y centrados en la comunidad que lleguen a los grupos desatendidos
- Tratar la inclusión financiera como un derecho humano, no como una opción de mercado.
Nota metodológica
Este artículo se basa en las respuestas de 66 instituciones financieras de la GABV en 45 países a una encuesta realizada entre julio y septiembre de 2026. En conjunto, representan el 89% de los miembros de la GABV. La encuesta refleja las perspectivas y experiencias de las instituciones participantes en sus propios contextos y no debe interpretarse como representativa de países o regiones enteros.
Varias preguntas permitían seleccionar múltiples respuestas, por lo que la suma de los porcentajes puede superar el 100%. Las comparaciones regionales se basan en muestras relativamente pequeñas en algunas regiones y pueden reflejar diferencias en el tipo de institución. Las asociaciones observadas no deben interpretarse como prueba de causalidad.
Esta cautela es especialmente importante en el caso de los patrones regionales. La encuesta ofrece una visión práctica de las instituciones sobre la exclusión financiera y de los enfoques utilizados por los bancos con valores participantes; no proporciona estimaciones estadísticamente representativas a escala regional o mundial.